Domain managementassistenz.de kaufen?
Wir ziehen mit dem Projekt
managementassistenz.de um.
Sind Sie am Kauf der Domain
managementassistenz.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain managementassistenz.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **


Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
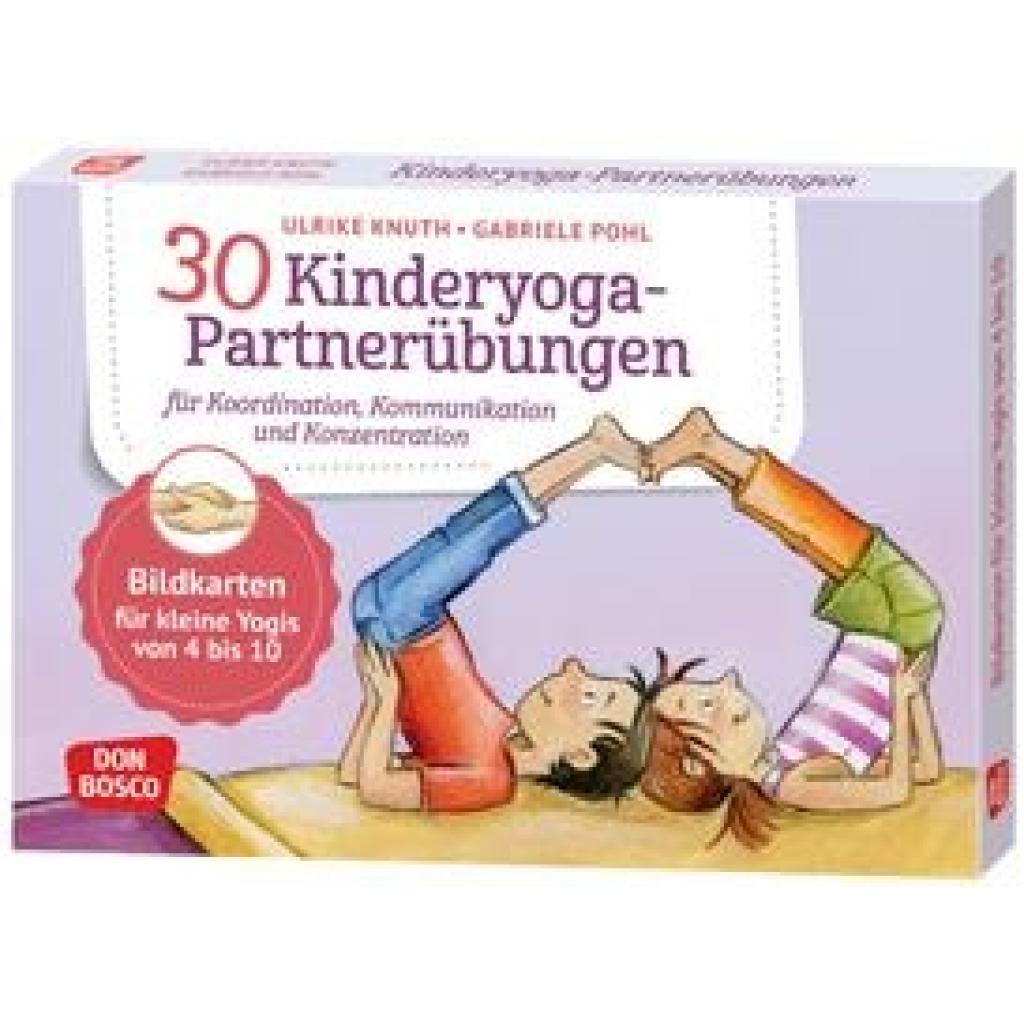
Knuth, Ulrike: 30 Kinderyoga-Partnerübungen für Koordination, Kommunikation und Konzentration30 Kinderyoga-Partnerübungen für Koordination, Kommunikation und Konzentration , Bildkarten für kleine Yogis von 4 bis 10. Mit Yoga-Übungen zu zweit Körperbewusstsein und Resilienz stärken , Katzenklappen > Katzen , Auflage: 2, Erscheinungsjahr: 20240316, Produktform: Box, Beilage: DIN A5, 32 Karten, 30 Übungen, beidseitig bedruckt, auf festem 350g-Karton, farbig illustriert, inkl. methodischer Hinweise, in farbiger Pappbox, plastikfrei verpackt mit OVP-Siegel, Titel der Reihe: Körperarbeit und innere Balance / 30 Ideen auf Bildkarten##, Autoren: Knuth, Ulrike, Illustrator: Pohl, Gabriele, Auflage: 24002, Auflage/Ausgabe: 2, Seitenzahl/Blattzahl: 32, Keyword: affirmationen; asanas; bewegungsangebot kita; freude; kinderyoga; kinderyoga karten; konzentration fördern; körperwahrnehmungsübungen; resilienz stärken; yoga bildkarten; yoga für kindern; yoga grundschule; yoga partnerübung; yoga übungen bilder; yoga übungen zu zweit, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Yoga, Fachkategorie: Vorschule und Kindergarten~Grundschule und Sekundarstufe I~Unterrichtsmaterialien~Kinder/Jugendliche: Sachbuch: Sport & Freizeitaktivitäten im Freien~Schule und Lernen~Kinder/Jugendliche: Persönliche und soziale Themen: Körper und Gesundheit~Körper und Geist, Bildungszweck: für die Vorschule~für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 4 Jahre~In Bezug auf die frühe Kindheit~In Bezug auf die Kindheit, Altersempfehlung / Lesealter: 18, ab Alter: 4, bis Alter: 10, Warengruppe: NB/Entspannung/Yoga/Meditation/Autogenes Training, Fachkategorie: Yoga, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Sender’s product category: NONBO, Verlag: Don Bosco Medien GmbH, Verlag: Don Bosco Medien GmbH, Verlag: Don Bosco Medien GmbH, Länge: 213, Breite: 150, Höhe: 18, Gewicht: 410, Produktform: Box, Genre: Spiele, PBS, Genre: Spiele, PBS,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **

Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
Konstruktion von Verbindlichkeit, Fachbücher von Jonas Maria HoffRadikalkonstruktivistische Ansätze werden in der Theologie bislang eher zurückhaltend aufgegriffen. Zu gross scheint die Sorge, mit einer solchen Erkenntnistheorie, die alle Wahrnehmung und Erkenntnis als Konstruktion versteht, die Verbindlichkeit der eigenen Rede zu riskieren. Wenn auch Gott zum Konstrukt wird, wie kann man dann noch verbindlich Theologie treiben? Jonas Maria Hoff greift diese Vorbehalte auf und kontert sie in ausführlichen Analysen mit möglichen Vorzügen eines Theoriekontakts von radikalem Konstruktivismus und (Fundamental-)Theologie. Dabei setzt er Schwerpunkte in der Auseinandersetzung mit den Themen Religiosität, Mystik, Paradoxalität und Normativität.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag Kommunikation und TeamarbeitOb in der Schule oder im Alltag - früher oder später wird von Kindern selbstständiges Handeln und Arbeiten verlangt. Die Bände der Reihe "Bergedorfer® Methodentraining" geben Ihnen ausgearbeitete Unterrichtseinheiten an die Hand, mit denen Sie systematisch Methodenkompetenz vermitteln können.Der Band "Kommunikation und Teamarbeit" bietet Ihnen neun ausgearbeitete Unterrichtssequenzen mit Verlaufsplanung und Übungsmaterial zu Themen wie aktives Zuhören, freies Sprechen oder gemeinsam Lösungen in der Gruppenarbeit finden. Ihre Schüler lernen eigenständig, die angemessene Lautstärke zu finden, den richtigen Blickkontakt zu halten und entsprechende Regeln für die Gruppenarbeit aufzustellen. Zusätzlich enthält das E-Book vertiefende Kopiervorlagen, um die Methodenkompetenz der Schüler individuell und nachhaltig zu fördern. Diese sind in der Freiarbeit einsetzbar. Selbsteinschätzungsblätter zu allen Bereichen ergänzen das E-Book.21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Knuth, Ulrike: 30 Kinderyoga-Partnerübungen für Koordination, Kommunikation und Konzentration30 Kinderyoga-Partnerübungen für Koordination, Kommunikation und Konzentration , Bildkarten für kleine Yogis von 4 bis 10. Mit Yoga-Übungen zu zweit Körperbewusstsein und Resilienz stärken , Katzenklappen > Katzen , Auflage: 2, Erscheinungsjahr: 20240316, Produktform: Box, Beilage: DIN A5, 32 Karten, 30 Übungen, beidseitig bedruckt, auf festem 350g-Karton, farbig illustriert, inkl. methodischer Hinweise, in farbiger Pappbox, plastikfrei verpackt mit OVP-Siegel, Titel der Reihe: Körperarbeit und innere Balance / 30 Ideen auf Bildkarten##, Autoren: Knuth, Ulrike, Illustrator: Pohl, Gabriele, Auflage: 24002, Auflage/Ausgabe: 2, Seitenzahl/Blattzahl: 32, Keyword: affirmationen; asanas; bewegungsangebot kita; freude; kinderyoga; kinderyoga karten; konzentration fördern; körperwahrnehmungsübungen; resilienz stärken; yoga bildkarten; yoga für kindern; yoga grundschule; yoga partnerübung; yoga übungen bilder; yoga übungen zu zweit, Fachschema: Pädagogik / Kindergarten, Vorschulalter~Yoga, Fachkategorie: Vorschule und Kindergarten~Grundschule und Sekundarstufe I~Unterrichtsmaterialien~Kinder/Jugendliche: Sachbuch: Sport & Freizeitaktivitäten im Freien~Schule und Lernen~Kinder/Jugendliche: Persönliche und soziale Themen: Körper und Gesundheit~Körper und Geist, Bildungszweck: für die Vorschule~für den Primarbereich, Interesse Alter: empfohlenes Alter: ab 4 Jahre~In Bezug auf die frühe Kindheit~In Bezug auf die Kindheit, Altersempfehlung / Lesealter: 18, ab Alter: 4, bis Alter: 10, Warengruppe: NB/Entspannung/Yoga/Meditation/Autogenes Training, Fachkategorie: Yoga, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Sender’s product category: NONBO, Verlag: Don Bosco Medien GmbH, Verlag: Don Bosco Medien GmbH, Verlag: Don Bosco Medien GmbH, Länge: 213, Breite: 150, Höhe: 18, Gewicht: 410, Produktform: Box, Genre: Spiele, PBS, Genre: Spiele, PBS,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Ist ein Darlehen eine Verbindlichkeit?
Ist ein Darlehen eine Verbindlichkeit? Ja, ein Darlehen ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Der Darlehensnehmer ist dazu verpflichtet, den geliehenen Betrag plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Für das Unternehmen, das das Darlehen aufnimmt, wird es als Verbindlichkeit in der Bilanz ausgewiesen, da es eine finanzielle Verpflichtung darstellt. Insgesamt ist ein Darlehen also eine Form von Verbindlichkeit, die in der Buchhaltung und Finanzplanung berücksichtigt werden muss. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)Duncker & Humblot Anfechtbarkeit und Verbindlichkeit von Weisungen in der Bundesauftragsverwaltung. (Deutsch, Softcover, Walter Pauly) (55344461)79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Verbindlichkeit von Devisenterminvereinbarungen., Taschenbuch von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9Die Verbindlichkeit Von Devisenterminvereinbarungen., Taschenbuch Von Erich Waclawik, Duncker & Humblot, 978-3-428-10254-9, Seitenanzahl: 569119,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist ein Kredit eine Verbindlichkeit?
Ist ein Kredit eine Verbindlichkeit? Ja, ein Kredit ist eine Verbindlichkeit, da es sich um eine finanzielle Verpflichtung handelt, die zurückgezahlt werden muss. Durch die Aufnahme eines Kredits verpflichtet sich der Kreditnehmer, das geliehene Geld plus Zinsen gemäß den vereinbarten Bedingungen zurückzuzahlen. Die Rückzahlung des Kredits erfolgt in der Regel in regelmäßigen Raten über einen bestimmten Zeitraum. Somit stellt ein Kredit eine Verbindlichkeit dar, da der Kreditnehmer dazu verpflichtet ist, das geliehene Geld zurückzuzahlen. **
-
Ist eine Verbindlichkeit ein Aufwand?
Ist eine Verbindlichkeit ein Aufwand? Eine Verbindlichkeit ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten eingegangen ist. Sie entsteht, wenn ein Unternehmen Güter oder Dienstleistungen erhalten hat, aber noch nicht bezahlt hat. Verbindlichkeiten sind daher keine Aufwendungen, sondern zeigen lediglich an, dass das Unternehmen noch Zahlungen leisten muss. Aufwendungen hingegen sind Kosten, die für die Erstellung von Gütern oder Dienstleistungen anfallen und direkt das Eigenkapital des Unternehmens mindern. Daher sind Verbindlichkeiten und Aufwendungen zwei unterschiedliche Konzepte in der Buchhaltung. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.